购彩股份有限公司-手机购彩入口与建模科普平台
Mysteel数据:全球钢材到港量统计(98-914)
本周全球钢材到港量615.78万吨,周环比上升11.8%,但15国到港量下降9.37%,呈现背离。加拿大到港量环比增127.19%,印尼降30.5%。1-8月全球累计到港量同比降7.99%,8月单月同比降8.15%,显示需求疲软及贸易活跃度减弱。越南、土耳其、韩国累计到港量同比下降,印度和印尼逆势增长,反映消费重心南移。整体处于长周期调整中段,全年或延续同比收缩态势。
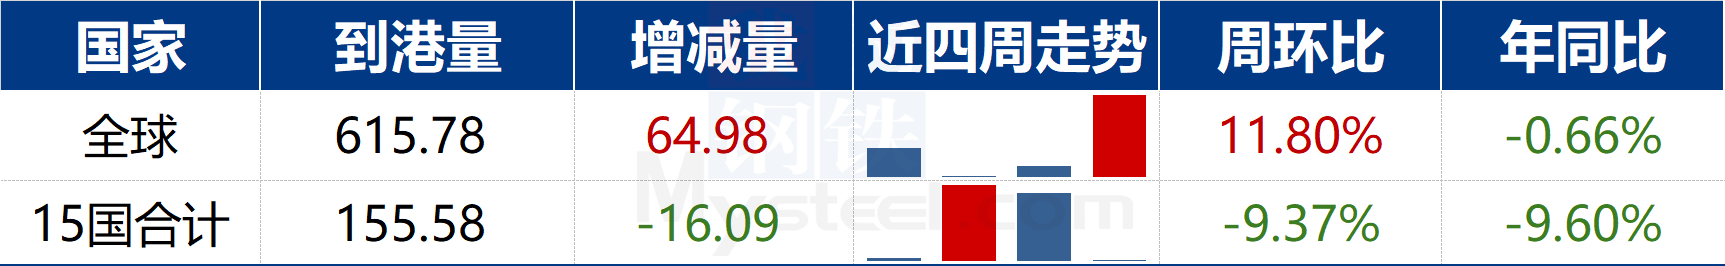
本周全球钢材到港量为615.78万吨,较上周增加64.98万吨,周环比上升11.8%,年同比下降0.66%,短期运输节奏明显加快,可能是前期延迟船集中到港或季节性补库需求释放,但整体需求修复尚未形成持续趋势。
15国钢材到港量合计为155.58万吨,较上周减少16.09万吨,周环比下降9.37%,年同比下降9.6%。这种“全球大涨、15国走弱”的背离格局,暗示其他国家或临时性订单支撑了全球数据,全球钢材贸易正在不同区域间的动态调整。
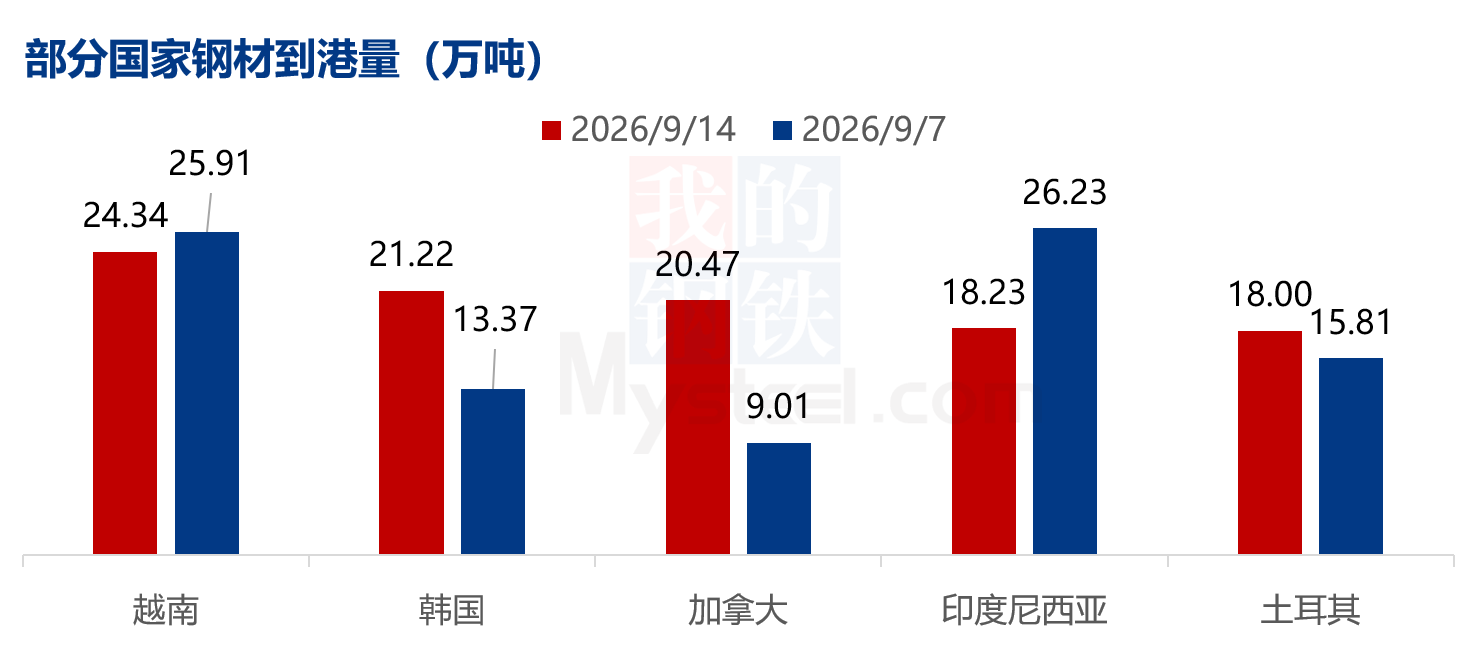
本周各国呈现出涨跌互现态势,15国钢材到港量前五名依次是越南、韩国、加拿大、印度尼西亚、土耳其,5国到港量合计为102.26万吨,越南、印度尼西亚钢材到港量周环比下降,其余3国周环比均上升。其中,加拿大到港量环比增量最手机购彩股份有限公司高,从9.01万吨跃升至20.47万吨,同时,加拿大环比增幅约127.19%,增速最为迅猛,可能是大型项目集中到货或港口拥堵缓解所致;相比之下,印度尼西亚从高位回落30.5%,减量8万吨,显示其市场需求节奏有所放缓。这种高频波动揭示当前全球钢铁贸易高度依赖船期调度与局部政策刺激,稳定性不足,企业备货策略趋于灵活,短期数据难以线性外推,需结合中长期趋势综合判断。
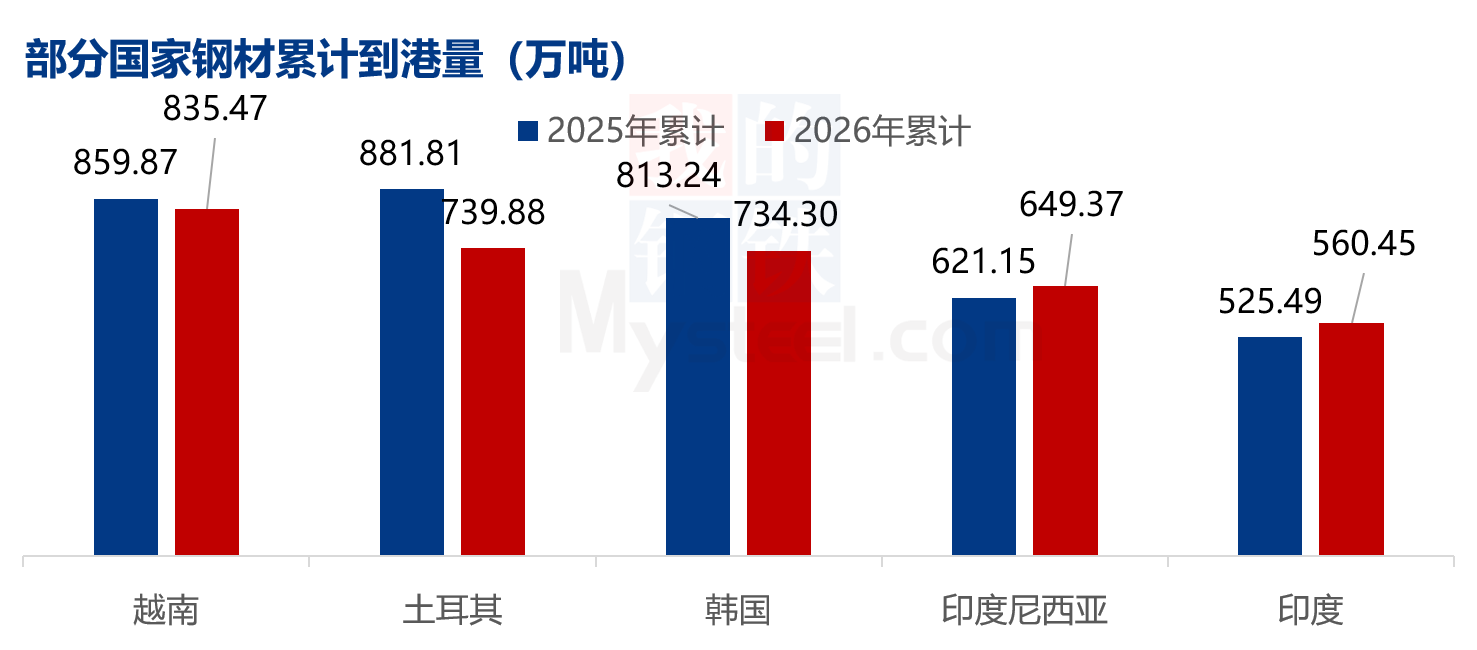
截止2026年9月14日,2026年15国钢材累计到港量前五名依次是越南、土耳其、韩国、印度尼西亚、印度,其中越南、土耳其、韩国钢材累计到港量年同比下降,其余2国年同比均上升,呈现出“三降二升”的分化格局。相比去年,越南、土耳其和韩国内需疲软或去库存压力抑制了进口,土耳其减量甚至高达141.93万吨;唯独印度和印度尼西亚实现逆势增长,印度尼西亚累计到港量同比上升4.54%,印度同比上升6.65%,成为正向拉动的力量,这一格局清晰指出全球钢铁消费重心正在南移。
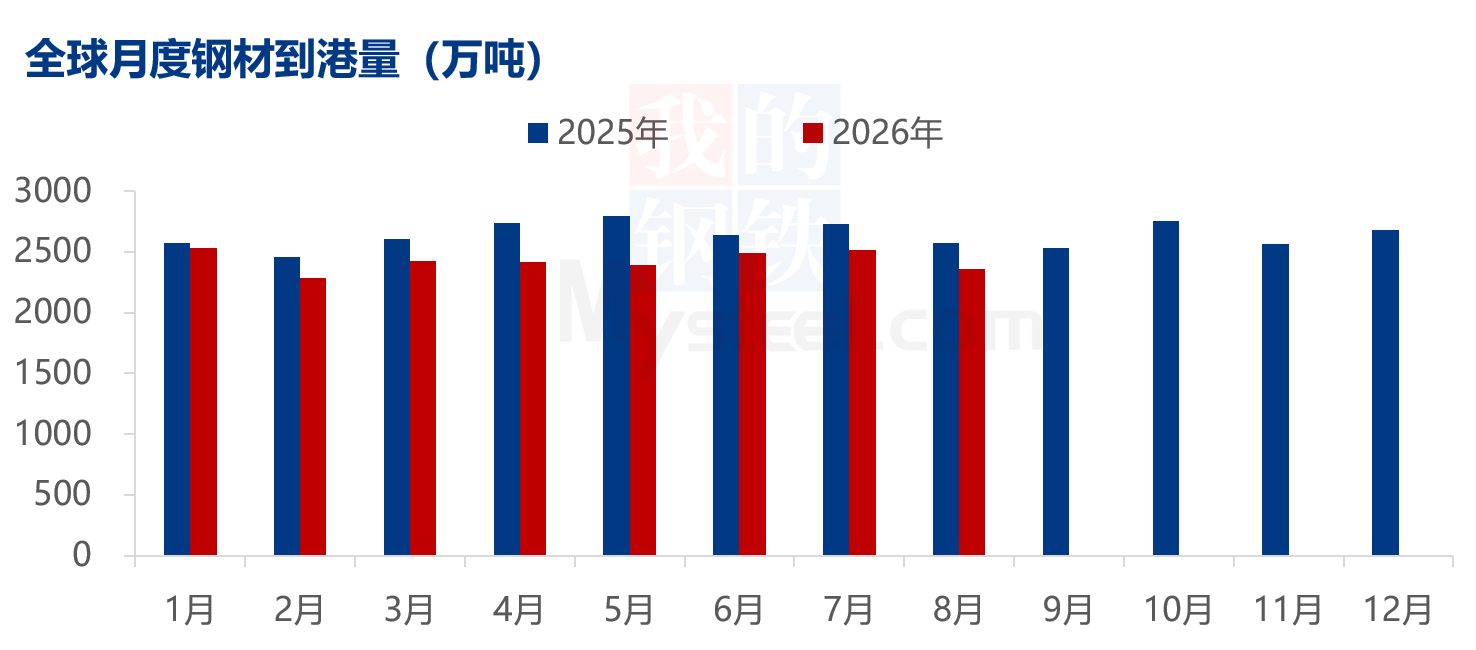
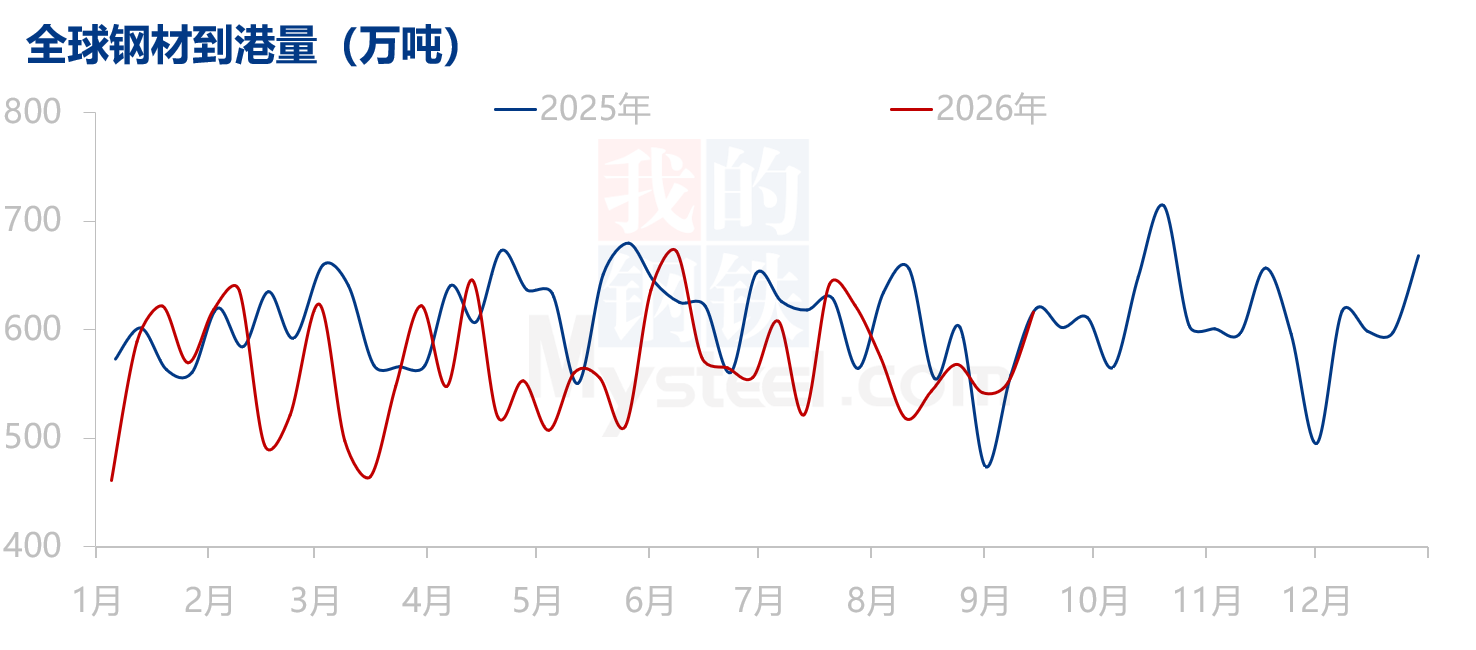
2026年8月全球钢材到港量为2361.92万吨,月环比下降6.32%,年同比下降8.15%,下行趋势有所放缓;1-8月全球钢材累计到港量为19432.92万吨,年同比下降7.99%。整体来看,2026年1-8月全球钢材月度到港量持续低于2025年同期,呈现系统性下滑趋势,反映出需求疲软态势难改,全球钢材贸易活跃度持续减弱。若后续月份无法扭转颓势,则全年将延续“同比收缩、逐季承压”的运行轨迹,预示着全球钢材贸易正处于长周期调整的中段。
1、货量统计方法:基于船舶不同类型,通过获取船舶实时AIS吃水信息,大数据动态拟合计算最佳预估货量。
2、到港量:数据来源于船载AIS信号数据,以船舶到达卸货港口区域范围的时间为基准,在统计周期内(上周二到本周一)到达港口泊位进行卸货和卸货完成的总量。